
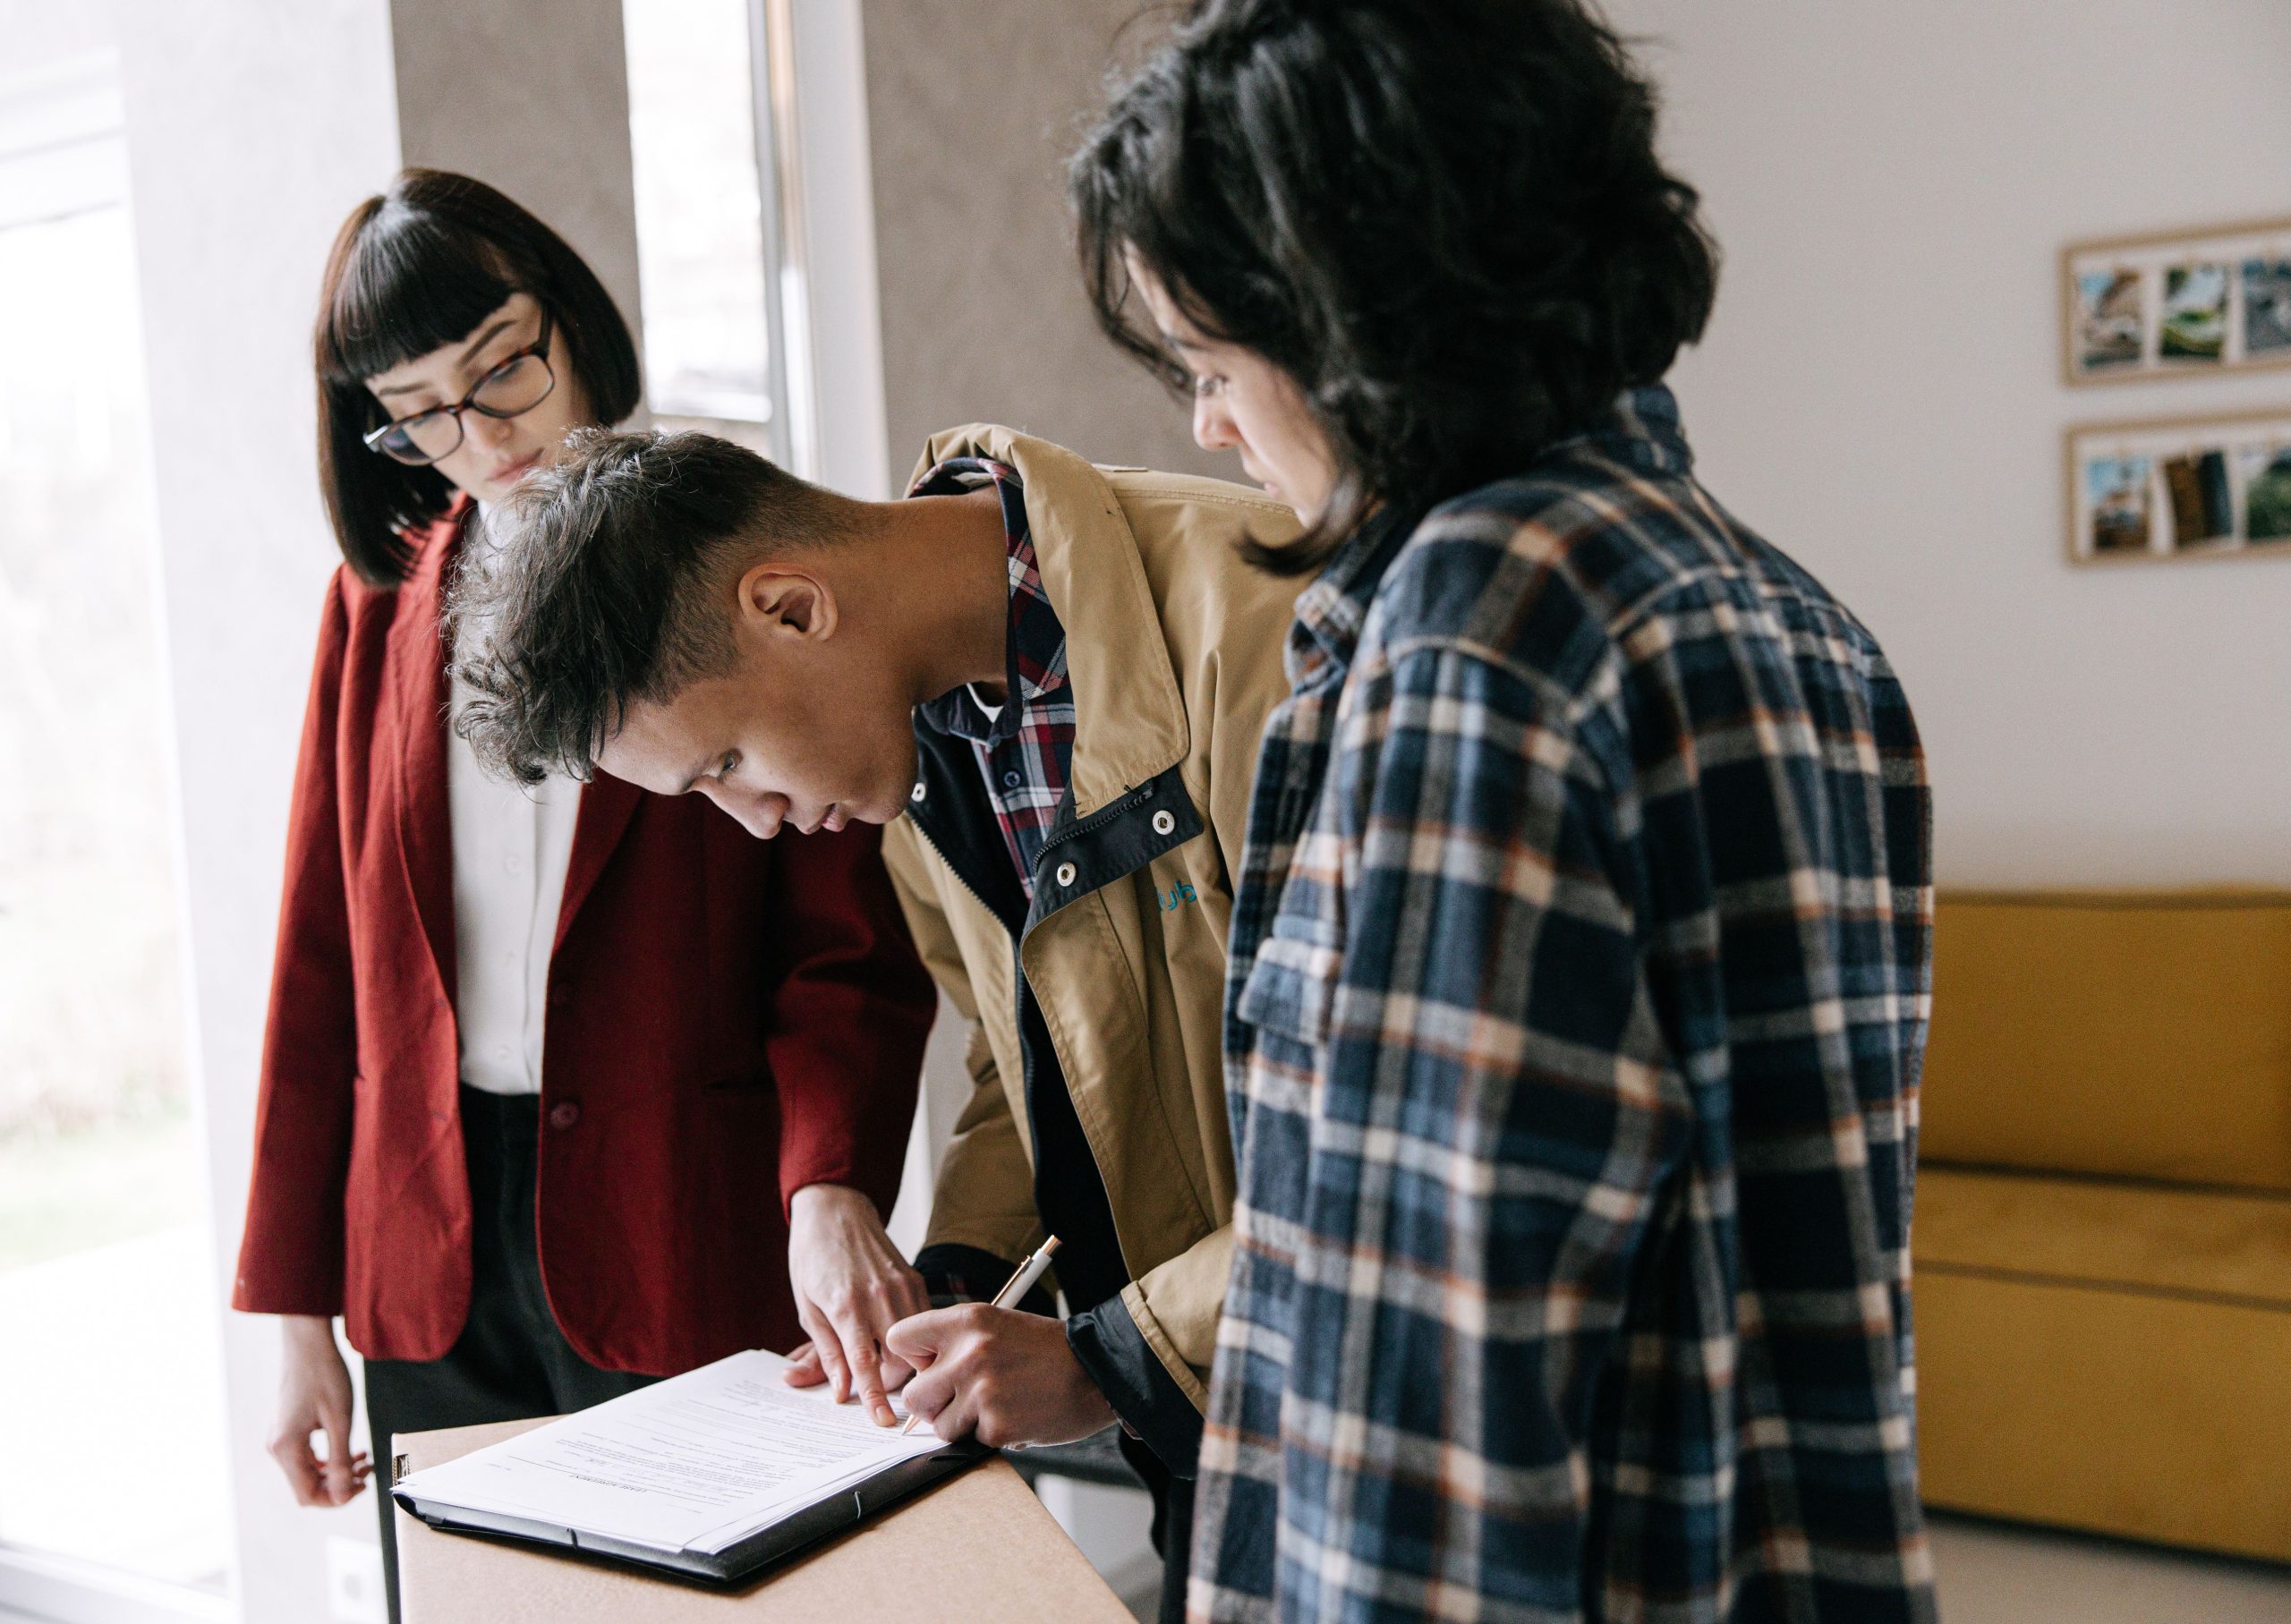
Comprar un apartamento, una villa o un terreno en Punta Cana no termina con demostrar que existe dinero suficiente para pagar. Cuando una inmobiliaria, una constructora o un profesional involucrado solicita identificación, información sobre la actividad económica y documentos que expliquen de dónde provienen los fondos, no necesariamente está poniendo trabas: puede estar cumpliendo una obligación legal de prevención de lavado de activos.
La Dirección General de Impuestos Internos identifica como sujetos obligados no financieros a los agentes inmobiliarios cuando intervienen en compraventas para sus clientes y también a las empresas constructoras. La Norma General 03-2018 exige debida diligencia tanto respecto del comprador como del vendedor cuando esas empresas participan en la operación.
La Ley 155-17 establece que la identificación debe apoyarse en documentos, datos o informaciones fiables e independientes. También requiere verificar a quien actúa en nombre del cliente, identificar al beneficiario final y comprender el propósito de la relación comercial. Si una sociedad compra el inmueble, no basta con conocer su nombre: debe determinarse qué persona física posee, controla o recibe el beneficio económico final.

La Guía de Debida Diligencia 2026 explica una diferencia útil. El origen de fondos responde de dónde sale el dinero utilizado en una operación concreta. Puede provenir de salarios, ahorros acumulados, venta de un activo, dividendos, un préstamo formal o una transferencia bancaria justificada. El origen de la riqueza intenta explicar cómo se formó el patrimonio total de una persona y suele requerir un análisis más amplio.
Esta distinción evita dos extremos. Una compraventa ordinaria no debería convertirse automáticamente en una investigación ilimitada sobre toda la vida financiera del cliente. Al mismo tiempo, una declaración genérica como “son mis ahorros” puede ser insuficiente si el monto, la forma de pago o la estructura utilizada no guardan relación con el perfil económico declarado.
La guía oficial indica que, según el caso, pueden solicitarse nóminas, estados de cuenta, contratos de venta, certificaciones o constancias fiscales. También se identifica el medio de pago: transferencia, cheque, financiación o efectivo. No existe un expediente idéntico para todos; la profundidad debe responder al nivel de riesgo y a la coherencia entre la operación, la actividad económica y los documentos aportados.
Para una persona asalariada que utiliza ahorros, una combinación razonable puede incluir documento de identidad, constancia laboral o nómina y estados de cuenta que permitan observar la acumulación. Si el dinero procede de vender otra propiedad, vehículo o empresa, el contrato de venta y el rastro bancario ayudan a demostrar la conexión. Si hay un préstamo, conviene conservar la aprobación y el desembolso emitidos por la entidad financiera.
Cuando compra una empresa, pueden pedirse el Registro Mercantil, RNC, documentos constitutivos, estructura accionaria, poderes de representación e identificación del beneficiario final. La guía de 2026 utiliza como referencia a la persona física con participación directa o indirecta igual o superior al 20 %, sin excluir a quien ejerza control efectivo por otros medios.
Las compras realizadas desde el exterior necesitan una trazabilidad especialmente ordenada. El nombre del remitente, el titular de la cuenta, el comprador que aparece en el contrato y la persona que firma deben coincidir o estar unidos por documentos claros. Si interviene un apoderado, el poder debe cubrir la operación y la identidad del verdadero comprador debe permanecer visible. Nuestra guía sobre poderes inmobiliarios desde el exterior explica cómo limitar facultades y conservar control.

Una señal que puede retrasar el cierre es que una persona pague por otra sin explicación suficiente. También requieren atención los cambios repentinos de comprador, varias transferencias desde cuentas de terceros, sociedades con capas difíciles de identificar, documentos contradictorios o fondos digitales sin trazabilidad. Ninguno de esos elementos prueba por sí solo una actividad ilícita, pero sí puede justificar preguntas adicionales antes de continuar.
La Norma 03-2018 dispone además que los sujetos obligados reporten a la Unidad de Análisis Financiero las transacciones en efectivo iguales o superiores a US$15,000 o su equivalente en otra moneda. Ese reporte no significa automáticamente que la operación sea sospechosa ni constituye una prohibición general del efectivo; es una obligación específica de registro y reporte. Una operación sospechosa sigue un análisis distinto.
Para protegerse, el comprador debe preguntar desde el inicio qué documentos serán necesarios, quién los recibirá, por qué canal seguro se enviarán y durante cuánto tiempo serán conservados. No conviene remitir pasaporte, estados de cuenta completos o información sensible a correos personales, números desconocidos o enlaces no verificados. Antes de entregar datos, debe confirmarse la identidad de la inmobiliaria, la persona responsable y la relación con el proyecto o vendedor.
También es prudente solicitar un recibo por cada pago que identifique la propiedad, el concepto, la moneda, la fecha y las partes. Transferir a una cuenta distinta de la indicada en el contrato exige una explicación escrita y verificada por un canal independiente. Un mensaje urgente que cambia las instrucciones bancarias a última hora debe tratarse como alerta de fraude hasta confirmar directamente con la empresa.
El vendedor también forma parte del proceso. La norma sectorial contempla debida diligencia para compradores y vendedores, por lo que el propietario puede tener que acreditar identidad, representación y coherencia de la operación. Esto complementa, pero no sustituye, la revisión del título, cargas, certificaciones y demás pasos descritos en nuestra guía de due diligence inmobiliaria.
La mejor preparación consiste en reunir una carpeta digital ordenada con identificación vigente, soporte de domicilio, explicación breve del origen de los fondos, comprobantes bancarios y documentos del negocio que generó el dinero. Deben ocultarse datos no necesarios cuando sea posible, sin alterar la información esencial, y conservarse los originales para validación. Si la operación es compleja, conviene coordinar temprano con el abogado, la entidad financiera y el oficial de cumplimiento.
La debida diligencia no garantiza que una compra sea segura ni reemplaza la investigación jurídica del inmueble. Sí reduce zonas oscuras sobre quién compra, quién vende y cómo circula el dinero. En un mercado con clientes locales, dominicanos residentes en el exterior y compradores internacionales, preparar la trazabilidad antes de firmar puede evitar retrasos, devoluciones y dudas al momento del cierre.
Fuentes consultadas el 23 de octubre de 2026: portal de Prevención de Lavado de Activos de la DGII; Ley 155-17 publicada por la DGII; Norma General 03-2018 de la DGII; Guía de Debida Diligencia 2026. Fotografías: Ivan S, Jakub Zerdzicki y Alena Darmel, bajo licencia de Pexels.


