
Una villa con vista al Caribe, un apartamento cerca de la playa o una residencia para generar renta vacacional pueden parecer la misma oportunidad en una presentación. Sin embargo, la decisión cambia por completo cuando comparas una unidad que apenas inicia construcción con otra lista para habitar. La pregunta de comprar plano o terminado no se responde solo mirando el precio: se responde definiendo tu plazo, tu capacidad de asumir riesgo y el papel que esperas que esa propiedad juegue en tu patrimonio.
En República Dominicana, donde Punta Cana mantiene una dinámica activa de turismo, desarrollo y segunda vivienda, ambas alternativas pueden tener sentido. La clave es evitar comprar por impulso o por una promesa de valorización sin revisar el proyecto, el contrato y los números reales.
Comprar en plano o terminado: la diferencia está en tu estrategia
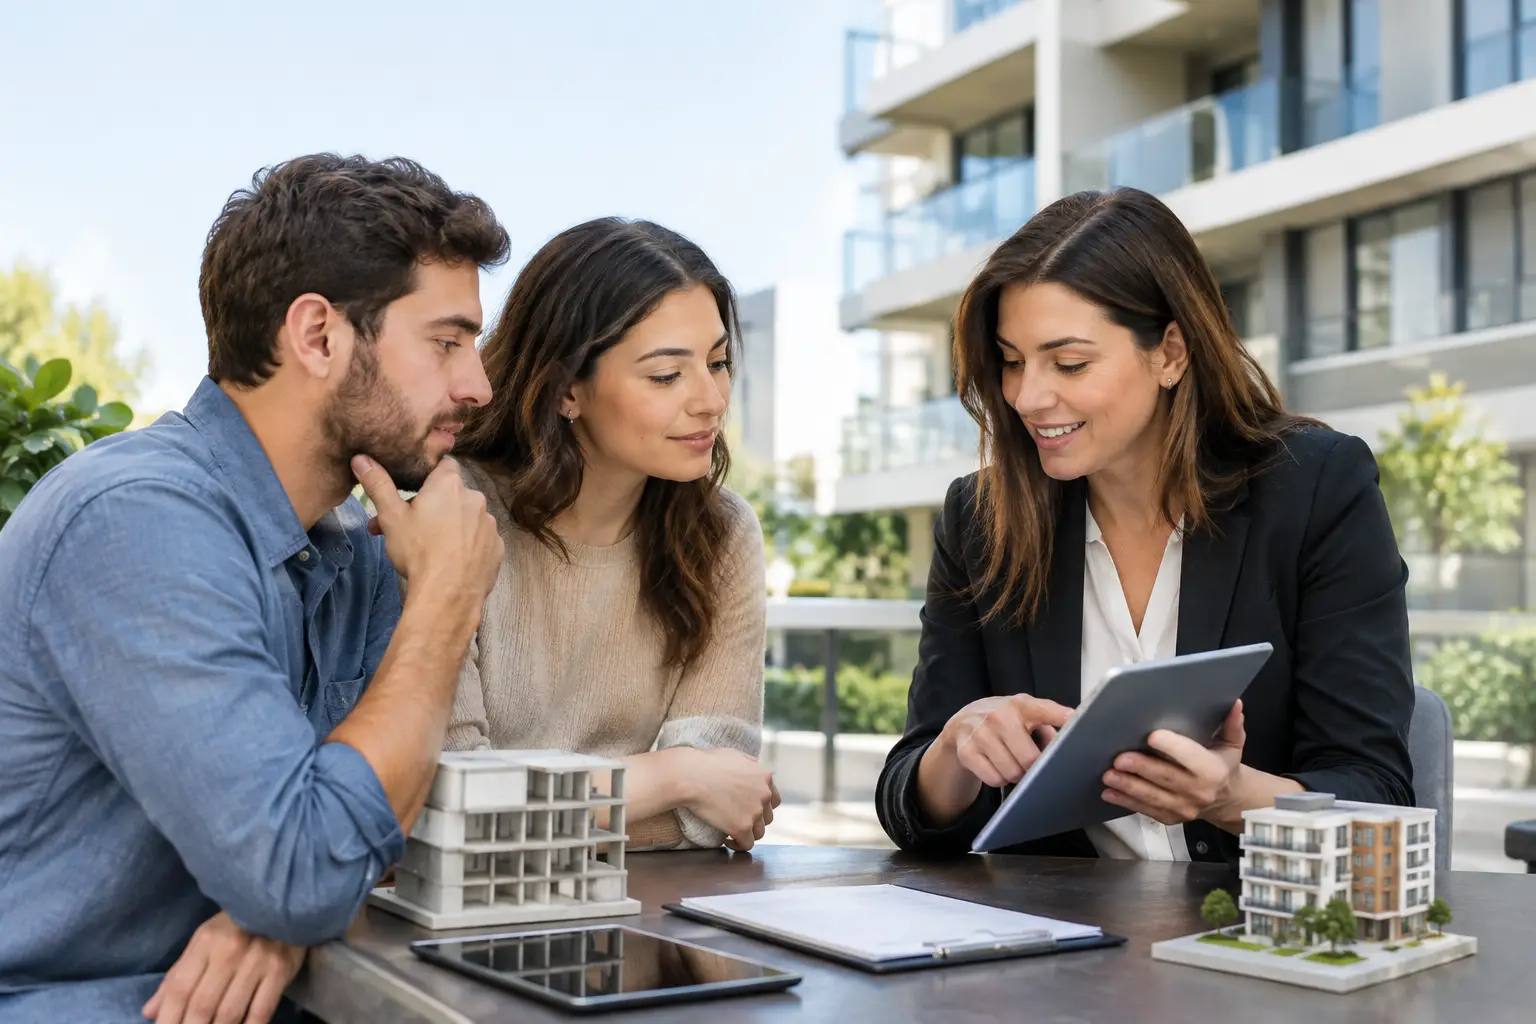
Comprar en plano significa adquirir una propiedad antes de que esté terminada, normalmente durante la etapa de lanzamiento, preventa o construcción. El comprador se compromete con una unidad basada en planos, renders, memoria de terminaciones y condiciones contractuales. Los pagos suelen distribuirse durante la obra, con un porcentaje final contra entrega.
Una propiedad terminada, en cambio, permite evaluar lo que existe hoy. Puedes recorrer los espacios, comprobar las vistas, conocer los accesos, revisar las áreas comunes y estimar con mayor precisión el costo de amueblamiento, mantenimiento y alquiler. Si está lista y la documentación está en orden, el cierre puede avanzar con mucha más rapidez.
No hay una respuesta universal. Para un inversionista que busca entrar temprano a un proyecto bien estructurado y no necesita ingresos inmediatos, el plano puede ser una herramienta de crecimiento. Para quien desea mudarse pronto, rentar desde el primer mes o reducir incertidumbre, una unidad terminada suele ofrecer mayor control.
Las ventajas de comprar en plano
El principal atractivo del plano suele ser el precio de entrada. En muchos desarrollos, las primeras fases se comercializan a valores inferiores a los que podrían alcanzar las unidades al acercarse la entrega. Si el proyecto se ejecuta correctamente y la zona gana demanda, esa diferencia puede traducirse en plusvalía antes de recibir las llaves.
También existe una ventaja financiera: el pago se distribuye durante la construcción. Esto puede permitir reservar una propiedad con una inicial manejable y completar cuotas periódicas mientras organizas liquidez, vendes otro activo o planificas financiamiento. Para dominicanos en el exterior y compradores internacionales, este calendario puede facilitar una entrada gradual al mercado.
Otro beneficio es la posibilidad de elegir. En una etapa temprana encontrarás mayor disponibilidad de tipologías, niveles, orientación, vistas y ubicaciones dentro del residencial. La unidad más atractiva para renta no siempre es la más grande: a veces una distribución eficiente, cerca de la piscina o con buena conectividad, produce mejores resultados que un metraje superior mal ubicado.
Aun así, el descuento inicial no debe asumirse como ganancia garantizada. La valorización depende de la ubicación, la calidad del desarrollador, la oferta competidora, las amenidades, la gestión del condominio y el comportamiento general del mercado. Un buen render atrae miradas, pero no sustituye una evaluación inmobiliaria seria.
Los riesgos que debes medir antes de firmar
Al comprar en plano adquieres una promesa de entrega. Por eso debes revisar con especial atención quién desarrolla el proyecto, qué obras ha terminado, cómo ha cumplido sus plazos y cuál es su reputación en postventa. La experiencia de la constructora pesa tanto como el diseño de la propiedad.
Lee el contrato completo antes de entregar fondos. Debe especificar la unidad, el metraje, las terminaciones, el calendario de pagos, la fecha estimada de entrega, las penalidades por incumplimiento, las condiciones de devolución y el procedimiento para cambios o sustituciones de materiales. Si se anuncia una renta estimada, trátala como una proyección, no como un ingreso asegurado.
También conviene confirmar el estado legal del terreno, permisos aplicables, régimen de condominio cuando corresponda y la vía para formalizar el título. La asesoría legal independiente no es un gasto accesorio: es parte de la seguridad de la inversión. En proyectos en construcción, la transparencia documental reduce los riesgos que no aparecen en un recorrido virtual.
Qué ganas al comprar una propiedad terminada
Con una propiedad terminada, la decisión se vuelve tangible. Puedes entrar al apartamento, medir la iluminación real, comprobar la presión de agua, observar el ruido exterior y validar si las amenidades funcionan como fueron promocionadas. Estas variables parecen pequeñas hasta que afectan la experiencia del residente o la calificación de un huésped.
La otra gran ventaja es el tiempo. Si compras una unidad lista, puedes habitarla, amueblarla o ponerla en alquiler con mucha menos espera. Para un comprador que busca renta vacacional en una zona de alta demanda, empezar a operar antes puede compensar pagar un precio mayor frente a una preventa.
Una propiedad terminada facilita además el análisis de rentabilidad. Puedes investigar alquileres comparables, cuotas de mantenimiento vigentes, ocupación de la zona, reglamentos para renta corta y costos operativos. En un proyecto nuevo, esos datos todavía pueden ser estimaciones. En un residencial ya habitado, existe evidencia que permite proyectar con más criterio.
La contrapartida es que normalmente tendrás menos margen de negociación en las unidades mejor ubicadas y deberás disponer de una mayor parte del capital al momento del cierre. Si necesitas financiamiento, el banco analizará tu perfil y la propiedad bajo sus propias condiciones. A esto se suman gastos de transferencia, honorarios profesionales, seguros, mobiliario y posibles reparaciones, incluso si el inmueble parece impecable.
Evalúa el objetivo antes que el precio
El error más común es preguntar primero cuál opción es más barata. La pregunta correcta es cuál opción produce mejores resultados para tu objetivo. Una familia que planea vivir en Punta Cana dentro de seis meses no enfrenta la misma decisión que un inversionista que busca diversificar su patrimonio a cinco años.
Si tu prioridad es una residencia inmediata, una propiedad terminada te da certeza sobre el espacio que vas a disfrutar. Si buscas exposición a una zona en expansión y cuentas con flexibilidad de tiempo, el plano puede darte acceso a una etapa temprana de valorización. Si tu meta es renta, compara el tiempo que la unidad estará sin generar ingresos con el posible ahorro obtenido al comprar en preventa.
Haz números con escenarios conservadores. Calcula el precio total, no solo el precio publicado. Incluye impuestos y gastos de cierre, cuotas de condominio, equipamiento, administración, mantenimiento, seguro, periodos sin ocupación y una reserva para imprevistos. Si el rendimiento solo funciona bajo un escenario perfecto, la inversión necesita revisión.
Cómo comparar dos oportunidades sin dejarte llevar por la emoción
Empieza por crear una ficha comparable para cada propiedad. Anota ubicación, precio total, tamaño neto, distribución, fecha de disponibilidad, cuota de mantenimiento, estacionamientos, amenidades, reglas de alquiler y condición legal. En un inmueble en plano, suma la trayectoria del desarrollador y los términos de entrega. En uno terminado, añade el estado físico, costos de adecuación y evidencia de renta comparable.
Después, evalúa la ubicación más allá de la vista prometida. La cercanía a playas, aeropuertos, centros comerciales, campos de golf y servicios puede impulsar la demanda, pero también importa el acceso real, la infraestructura del entorno y los proyectos futuros de la zona. La ubicación correcta es aquella que respalda el uso que buscas, no la que luce mejor en una campaña publicitaria.
Los recorridos virtuales ayudan a filtrar alternativas desde cualquier lugar y a llegar a una visita presencial con preguntas concretas. Son especialmente útiles para compradores fuera del país, pero deben complementarse con documentos, inspección y asesoría local. La tecnología acelera la búsqueda; la debida diligencia protege la decisión.
La negociación cambia según el momento de compra
En plano, la negociación puede concentrarse en la forma de pago, mejoras incluidas, gastos asumidos, selección de unidad o condiciones de cesión. No siempre el mejor resultado es una rebaja directa. A veces una cuota inicial más cómoda o mejoras de terminación aportan más valor a tu flujo de caja.
En una propiedad terminada, puedes negociar según el tiempo que lleva publicada, la urgencia del vendedor, el estado del inmueble y los comparables recientes. Sin embargo, una oferta agresiva sin sustento puede cerrar puertas. Una tasación, una revisión técnica y datos de mercado permiten negociar con firmeza y respeto.
TerrenitoRD puede ayudarte a observar ambas rutas con una mirada de inversión, combinando información del mercado, presentación digital y acompañamiento durante el proceso. Lo relevante no es perseguir la oferta más llamativa, sino encontrar un activo coherente con tu horizonte financiero.
El Caribe se disfruta mejor cuando la compra fue planificada. Ya sea que elijas una propiedad en plano para crecer con el desarrollo o una terminada para empezar a disfrutar y rentar, toma la decisión con documentos claros, números honestos y una visión que vaya más allá de la entrega de llaves.


